Ga naar inhoud

Kantoorvastgoed

ParkTower

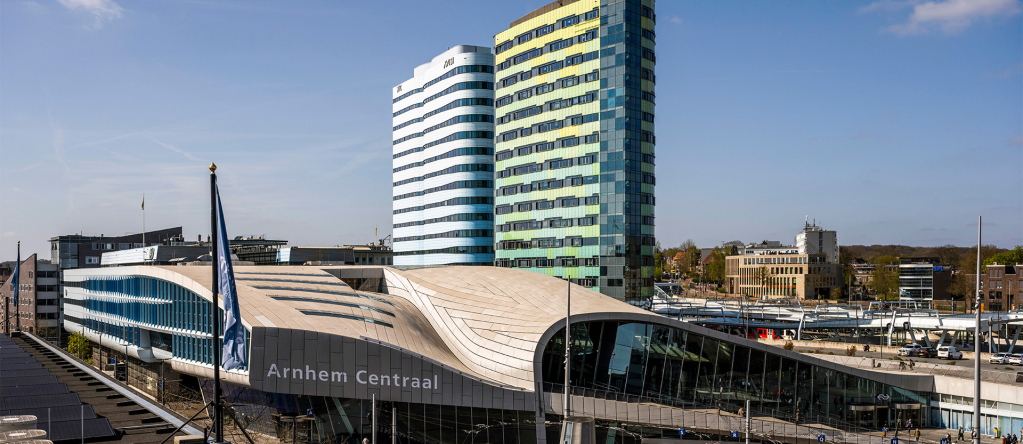
Arnhem

Kantoorvastgoed met gevestigde huurders op een stationslocatie

ParkTower is volledig verhuurd aan de Staat der Nederlanden, Alliander, Happy Horizon en Kodision.

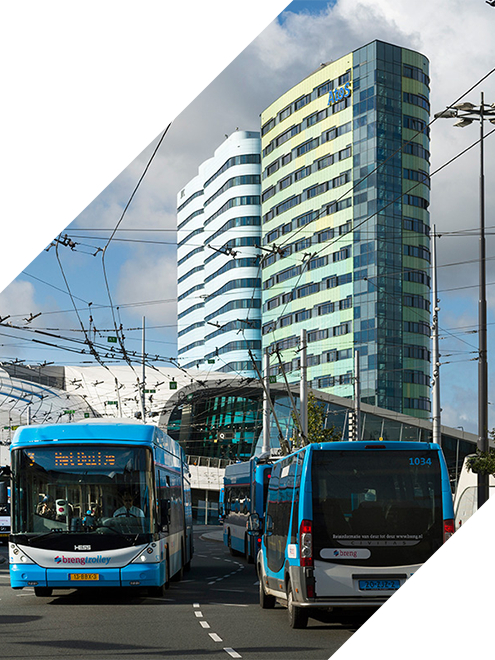
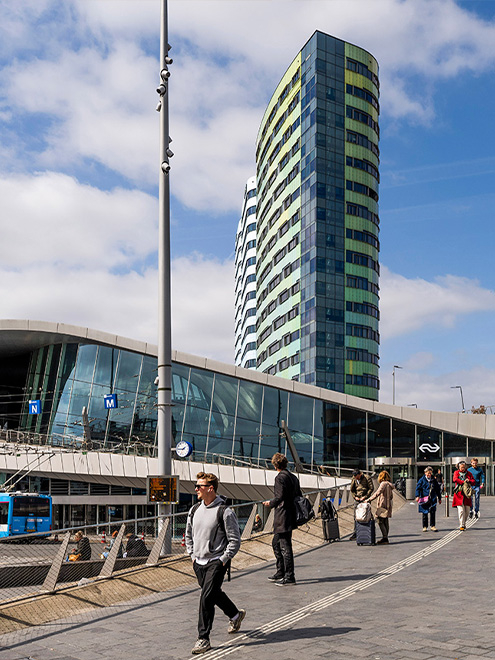
ParkTower ligt midden in het zakelijke gebied van Arnhem, direct naast het station. De combinatie van gevestigde organisaties, uitstekende bereikbaarheid en de verdere ontwikkeling van Arnhem als stad voor ondernemerschap en innovatie versterkt de aantrekkelijkheid van deze kantoorlocatie.

Rendement+®

2e hypotheekrecht

Rente
6, 5%
Risicoprofiel
Hoger
Rente
6,5% per jaar
Rente-uitkering
Maandelijks
Looptijd
3 jaar
LTV
82,4%
Minimale inleg
€ 100.000
Financieringsbehoefte
€ 4.350.000
Ik wil deelnemen

6,5% rente
per jaar

U ontvangt gedurende 3 jaar een vaste rente van 6,5% per jaar, met maandelijkse rente-uitkering. Zo weet u vooraf welke rentevergoeding en looptijd bij de investering horen.

Direct naast Arnhem Centraal

ParkTower is uitstekend bereikbaar voor huurders en bezoekers. Trein- en busverbindingen liggen op loopafstand en via de A12 en A50 is het gebouw ook met de auto goed bereikbaar.

Energielabel A++

De afgelopen jaren is fors geïnvesteerd in ParkTower. In 2021 en 2022 is circa € 2 miljoen besteed aan de technische installaties en daarnaast zijn de entree en algemene voorzieningen vernieuwd

Waarom investeren in ParkTower Arnhem?

  • De Staat en Alliander onder één dak

Met de Staat der Nederlanden en Alliander huisvest ParkTower twee grote, gevestigde organisaties. Happy Horizon en softwarebedrijf Kodision maken de huurdersmix compleet. Vier verschillende organisaties en sectoren gebruiken ParkTower daarmee als hun zakelijke uitvalsbasis.

  • Een locatie waarvoor bereikbaarheid geen vraagstuk is

ParkTower ligt direct naast Arnhem Centraal, op circa vijf minuten lopen van de perrons. Trein, bus en auto brengen werknemers en bezoekers vanuit verschillende delen van Nederland eenvoudig naar de locatie. Daarnaast zijn 124 parkeerplaatsen beschikbaar in de aangrenzende parkeergarage. De parkeergarage is geen onderdeel van het vastgoedproject.

  • € 2 miljoen geïnvesteerd in het gebouw

Een groot deel van het werk aan het vastgoed is de afgelopen jaren al uitgevoerd. Er is € 2 miljoen geïnvesteerd in technische installaties en daarnaast zijn de entree en algemene voorzieningen vernieuwd. ParkTower beschikt over energielabel A++, waarmee het gebouw aansluit bij de eisen die moderne organisaties aan hun werkomgeving stellen.

De huurders

Investeren bij Meerdervoort
in 3 stappen

  1. 01

    Kies het vastgoedproject

    Op basis van uw persoonlijke voorkeuren kiest u het vastgoedproject en het investeringsproduct dat bij u past.

  2. 02

    Besluit u deel te nemen?

    Stuur het deelnameformulier in met alle benodigde documenten. Wij controleren uw identiteit en de herkomst van uw vermogen en stellen de overeenkomst op. Na ondertekening maakt u uw inleg over en wordt het hypotheekrecht bij notariële akte gevestigd.

  3. 03

    Ontvang maandelijks rente

    Vanaf de startdatum van de financiering ontvangt u rond de 25e van elke maand uw rente op uw rekening. U krijgt ook een vaste relatiemanager met wie u altijd contact kunt opnemen.

Download de brochure ParkTower Arnhem

Bedankt! De brochure staat voor u klaar.

Veelgestelde vragen

Het deelnameproces

Meerdervoort biedt u de mogelijkheid om te investeren in vastgoed door middel van een hypothecaire lening. Gedurende de looptijd ontvangt u een rente die maandelijks wordt uitgekeerd. Het vastgoed dient als onderpand voor uw financiering.
Na ontvangst van uw aanmelding controleert Meerdervoort uw documentatie zorgvuldig en voert een KYC (Know Your Customer)-onderzoek uit om uw identiteit en achtergrond te verifiëren.

Een KYC-onderzoek is een verificatieproces waarbij uw identiteit en achtergrond worden gecontroleerd om ervoor te zorgen dat u voldoet aan de wettelijke eisen en om financiële fraude en witwassen te voorkomen.
Stap 1: Deelname bevestigen
Indien u interesse heeft om deel te nemen aan een project, neemt u contact met ons op. Een van onze relatiemanagers zal u voorzien van het deelname- en herkomstgeldenformulier. U vult deze formulieren in en u levert de gevraagde documenten aan, zoals een kopie van uw ID en een bewijs van herkomst gelden. Uw gegevens worden veilig en vertrouwelijk verwerkt conform ons privacy statement.

Stap 2: Overeenkomst tekenen
Voor de ingangsdatum van de lening ontvangt u de leningsdocumentatie. U controleert uw gegevens en ondertekent de leningsovereenkomst om te bevestigen dat u akkoord gaat met de voorwaarden. Heeft u vragen over de documentatie? Neem gerust contact op met uw relatiemanager.

Na het ondertekenen van de overeenkomst ontvangt u de betaalinstructies en, indien van toepassing, de gegevens van de betrokken notaris voor de legalisatie. Zodra uw inleg is ontvangen en de legalisatie, indien vereist, is afgerond, kunt u gedurende de looptijd van de lening rond de 25e van elke maand uw rente-uitkering verwachten.

Stap 3: Inleg overmaken
Heeft u vragen over dit proces? Neem dan gerust contact met ons op via 088-7704444 of vul het contactformulier onderaan deze pagina in.
Wij hebben verschillende investeringsopties om aan diverse behoeften te voldoen. Het aanbod start bij een minimuminvesteringsbedrag van € 100.000.
Na uw deelname ontvangt u gedurende de looptijd van uw investering de vaste rente maandelijks uitgekeerd.

Rendement en zekerheid

Uw investering is gedekt door hypothecaire zekerheden, waarbij het vastgoed als onderpand dient, wat extra zekerheid biedt. Aan beleggen in vastgoed zitten altijd risico's verbonden. Raadpleeg uw adviseur indien u overweegt om te gaan beleggen.
Onze gebouwen zijn goed verzekerd tegen schade en brand. Bovendien zijn de huurinkomsten voor een periode van drie jaar meeverzekerd. Dit garandeert de continuïteit van de huurinkomsten, wat betekent dat ook de rente-uitkeringen aan onze investeerders bij ernstige schade aan de gebouwen verzekerd zijn.
Ja, de rente-uitkeringen zijn netto.
Nee. Bij Meerdervoort is er geen sprake van bijkomende kosten zoals emissiekosten, beheerskosten, provisiekosten of andere kosten.

Begrippen uitgelegd

WALT staat voor Weighted Average Lease Term, oftewel de gewogen gemiddelde looptijd van huurcontracten. Dit geeft aan hoe lang huurders gemiddeld nog aan hun contracten gebonden zijn, waarbij gewogen huurders zwaarder meetellen in de berekening.
De LTV (Loan-to-Value) geeft de verhouding weer tussen de hoogte van de lening en de waarde van het onderliggende vastgoed. Het percentage laat zien hoeveel van de vastgoedwaarde is gefinancierd met een lening.

Voorbeeld:
Wanneer een vastgoedobject wordt getaxeerd op € 10 miljoen en de eigenaar een hypothecaire lening van € 6 miljoen aantrekt, is de LTV 60%. Een lagere LTV betekent dat het verschil tussen het geleende bedrag en de taxatiewaarde groter is. Bij een lagere LTV is er dus minder geleend dan bij een hogere LTV. Daardoor is de kans bij een lagere LTV kleiner dat (een deel van) het uitstaande leningbedrag niet kan worden terugbetaald.
Een vast rendement betekent dat u elke maand een vooraf afgesproken rentevergoeding ontvangt over het bedrag dat u heeft geïnvesteerd. De hoogte van dit rendement ligt vast bij aanvang van de investering en verandert niet gedurende de looptijd. Dat zorgt voor duidelijke verwachtingen en voorspelbare inkomsten. U weet precies welk bedrag u ontvangt en wanneer, ongeacht schommelingen op de markt of in de economie.
Wanneer u bij Meerdervoort investeert, dient het vastgoed als onderpand voor de lening. Als de lening niet wordt terugbetaald, kan het vastgoed (gedwongen) worden verkocht. De verkoopopbrengst wordt gebruikt om investeerders zo veel mogelijk terug te betalen. Het hypotheekrecht bepaalt wie daarbij als eerste recht heeft op de opbrengst.

Een hypotheekrecht geeft u als investeerder een juridisch recht op het onderpand. Dit betekent twee dingen:
• U heeft voorrang op alle andere schuldeisers als het vastgoed wordt verkocht.
• Als Meerdervoort niet betaalt, kan worden afgedwongen dat het onderpand wordt verkocht (executieverkoop) om uw investering (gedeeltelijk) terug te krijgen.

1e hypotheekrecht
De houder van het 1e hypotheekrecht wordt als eerste terugbetaald uit de verkoopopbrengst.

2e hypotheekrecht
De houder van het 2e hypotheekrecht wordt pas terugbetaald nadat de partij met het 1e hypotheekrecht volledig is voldaan.

Een 1e hypotheekrecht biedt de meeste zekerheid door maximale voorrang op de verkoopopbrengst. Een 2e hypotheekrecht kent meer risico, maar gaat vaak gepaard met een hogere rentevergoeding.

Heeft u een vraag? Ik help u graag verder.

"Of u zich nu nog oriënteert of al concrete plannen heeft, ik denk graag met u mee en beantwoord uw vragen persoonlijk."

Jack Alders


Schrijf u in voor de nieuwsbrief

En blijf op de hoogte van de laatste ontwikkelingen

U bent ingeschreven en ontvangt van ons een email!