Veel vermogenden willen geen zorgen over het rendement. Gaan ze beleggen op de beurs, dan krijgen ze stress. Ook als ze via een vermogensbeheerder beleggen. Daarom kiezen ze vaak voor investeren in vastgoedleningen met een 1e of 2e hypotheekrecht via Meerdervoort, aldus directeur Bram Kroep. ‘Qua rendement doen we niet onder voor het beleggen op de beurs.’
Wie vermogen heeft opgebouwd, krijgt vroeg of laat te maken met een luxeprobleem dat soms helemaal niet zo luxe voelt: wat doe je ermee? Geld op een spaarrekening zetten levert relatief weinig op. Zelf beleggen vraagt kennis, tijd en aandacht. En dus komen veel vermogende Nederlanders bijna vanzelf terecht bij een vermogensbeheerder of private bank.
“Dat klinkt als de ideale oplossing”, zegt Bram Kroep van Meerdervoort. “Je draagt het beheer over aan professionals, spreekt een risicoprofiel af en hoeft er zelf niet dagelijks mee bezig te zijn. Alleen merken we in gesprekken met investeerders dat het in de praktijk toch anders kan voelen.”
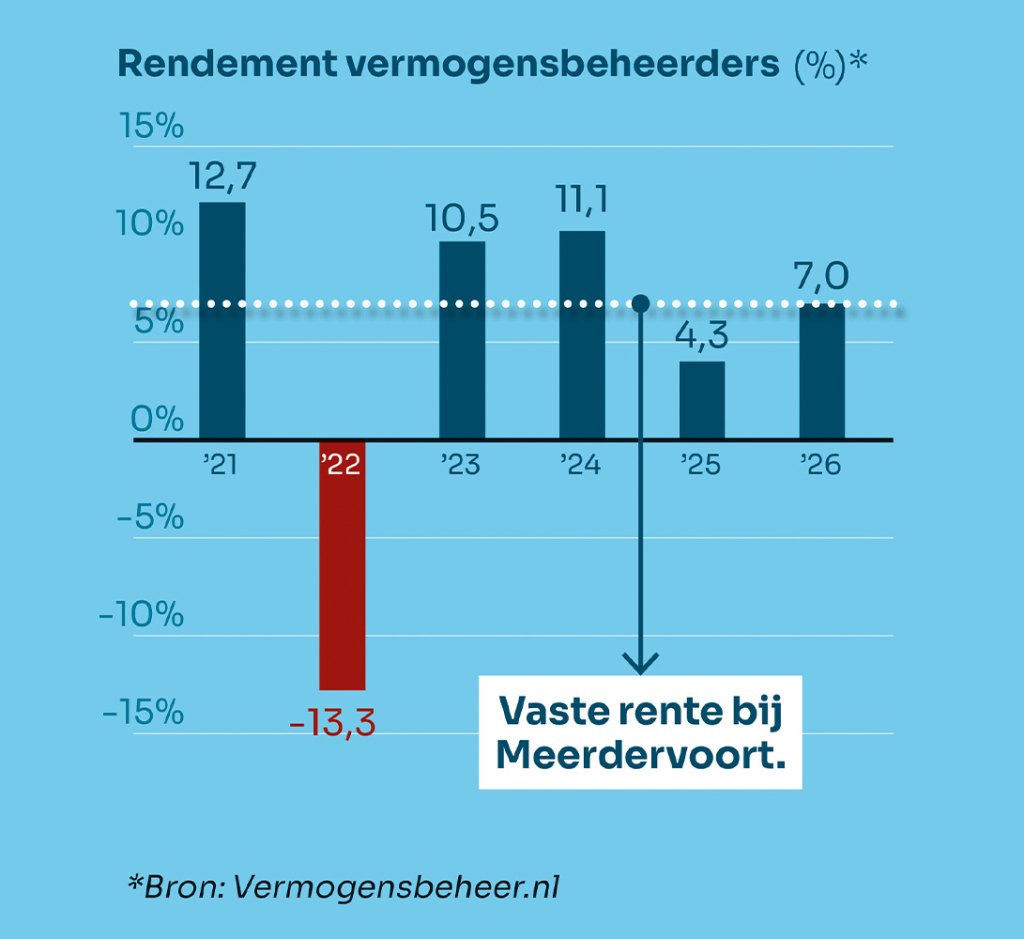
Want ook wie het beleggen uitbesteedt, ontkomt niet aan de bewegingen van de financiële markten. Een oorlog, rentebesluit of onverwacht economisch cijfer kan direct zichtbaar worden in de waarde van een portefeuille. Het ene jaar staat er een fraaie plus, het volgende jaar kan het vermogen plotseling aanzienlijk minder waard zijn.
“Op papier weet iedereen dat beleggen voor de lange termijn is”, zegt Kroep. “Maar als je op maandagochtend ziet dat je portefeuille in een paar dagen een ton minder waard is geworden, doet dat toch iets met je. Zeker als je jarenlang hard hebt gewerkt om dat vermogen op te bouwen.”
Rust als rendement
Precies daar ziet Meerdervoort een andere behoefte ontstaan. Niet alleen aan rendement, maar ook aan overzichtelijkheid en rust. Via Meerdervoort investeren vermogende particulieren in vastgoedleningen met een eerste of tweede hypotheekrecht. De investeerder ontvangt gedurende een vooraf bepaalde looptijd een vaste rente. Geen aandelenkoersen die iedere seconde veranderen, maar een investering waarvan rente, looptijd, hypotheekrecht en Loan-to-Value vooraf inzichtelijk zijn.
Kroep: “Het is eigenlijk een heel begrijpelijk product. Je weet waarin je investeert, welk vastgoed er tegenover staat, hoe lang je geld wordt uitgeleend en welke rentevergoeding je ontvangt. Natuurlijk is ook dit niet zonder risico. Maar het rendement wordt niet iedere dag opnieuw bepaald door het sentiment op de beurs.”
Dat verschil wordt interessanter als ook naar het rendement wordt gekeken. Bij Meerdervoort liggen de rentevergoedingen van actuele vastgoedprojecten grofweg tussen 5 en 7 procent per jaar, afhankelijk van onder meer het hypotheekrecht en het type vastgoed. Dat komt aardig overeen met de langetermijnrendementen voor vermogensbeheer waarmee banken rekenen.
“Daar zit voor mij de kern”, zegt Kroep. “Als je op de lange termijn een aantrekkelijk rendement kunt maken, is de vraag hoeveel onrust je onderweg wilt accepteren. Veel mensen kijken alleen naar het percentage. Wij merken dat vermogende investeerders steeds vaker óók kijken naar de weg waarlangs dat rendement tot stand komt.”